

2026年、日本は「団塊の世代」がすべて75歳以上の後期高齢者となり、本格的な超高齢社会・多死社会を迎えています。これに伴い、シニア世代の医療や介護だけでなく、老後のお金、相続、遺言、葬儀、お墓といった総合的な「終活」への関心と必要性がかつてないほど高まっています。
しかし、いざ終活を始めようとしても、「何から手をつければいいのかわからない」「親にお金や最期の話を切り出しにくい」と悩む方が多いのが現実です。こうした漠然とした不安を解消し、具体的な解決策を提示する一冊として、メディカル・ケア・サービス株式会社が発行する書籍『相続・遺言・介護の悩み解決 終活大全』が注目を集めています。
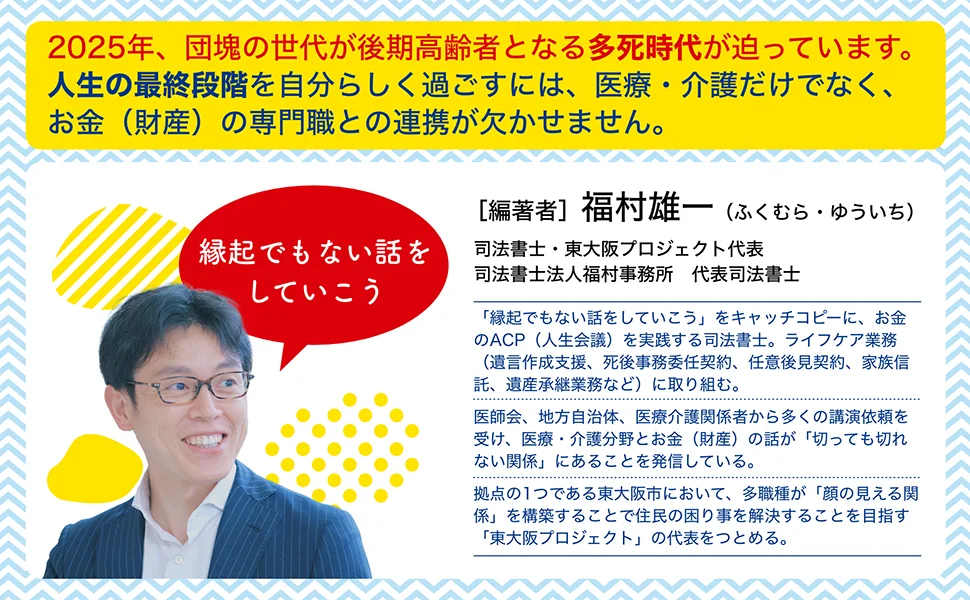
本書は、司法書士の福村雄一氏を編者に迎え、医師、看護師、ファイナンシャル・プランナー、司法書士など、医療・介護・法律の第一線で活躍する多様な専門家たちが執筆した終活の決定版です。本記事では、2026年の最新事情を踏まえ、本書が提案する「おカネと命の終活」の要点とその魅力について詳しくご紹介します。
スポンサーリンク
2026年の終活事情と「おカネのトラブル」の現実
現代の終活において、最も見落とされがちで、かつ重大な問題が「お金の管理」です。高齢者の5人に1人が認知症になるといわれる時代を迎え、金融機関の窓口では判断能力が低下した顧客をめぐるトラブルが増加しています。
かつては「通帳と印鑑があれば家族が代わりにお金を引き出す」という光景が珍しくありませんでしたが、現代では金融機関の本人確認やコンプライアンスが非常に厳格化しています。トラブル防止やマネーロンダリング対策の観点から、たとえ配偶者や子どもであっても、本人が窓口に来られない場合は原則として出金に応じてもらえません。さらに、窓口の担当者が「本人の判断能力がなくなっている」と判断した場合、口座が悪用されるのを防ぐために口座自体がロック(凍結)されてしまうこともあります。
自分のお金であるにもかかわらず、医療費や介護費用が必要なときに引き出せなくなるのです。こうしたリスクを回避するためには、親が元気で判断能力がしっかりしているうちに、お金の管理について親子で話し合い、適切な制度の利用を検討しておく必要があります。
スポンサーリンク
『相続・遺言・介護の悩み解決 終活大全』の構成と網羅されるテーマ
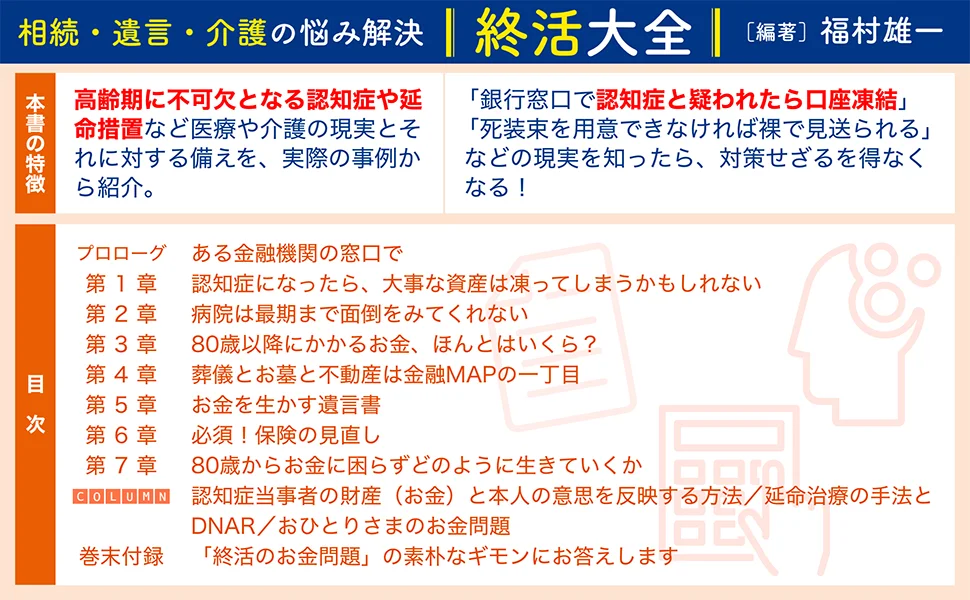
本書は、プロローグから始まり、終活において直面する様々な課題を全7章にわたって網羅しています。それぞれの章では、具体的な事例や図解を用いて、複雑な仕組みが分かりやすく解説されています。
プロローグ:ある金融機関の窓口で
金融機関の窓口で実際に起きている高齢者や家族の困りごとを通し、お金の管理が個人の問題にとどまらず、地域や専門機関との連携が必要な生活課題である現実を浮き彫りにします。
第1章:認知症になったら、大事な資産は凍ってしまうかもしれない
銀行の本人確認が厳しくなった背景や、認知症によって引き起こされる口座凍結トラブルについて詳しく解説しています。成年後見制度(後見・保佐・補助)の分類や、元気なうちに将来の後見人を予約しておく「任意後見」、資産を信頼できる家族に託して柔軟に管理する「家族信託」の仕組みについて紹介されています。
第2章:病院は最期まで面倒をみてくれない
約7割の人が病院で亡くなる現代において、死後に発生する膨大な「死後事務(遺体の搬送、死亡届の提出、各種費用の精算、自宅の片づけなど)」の実態を伝えています。家族がいないケースなどに備える「死後事務委任契約」のほか、突然の救急搬送が延命治療の意思表明になり得ること、在宅看取りにおける在宅医との連携、厚生労働省が普及を推進する「人生会議(ACP:アドバンス・ケア・プランニング)」の進め方について解説しています。
第3章:80歳以降にかかるお金、ほんとはいくら?
後資金への不安に対して、高額療養費制度や高額介護サービス費制度などの社会保障制度というセーフティネットの基本を説明しています。その上で、NISAやiDeCoを活用した世代別の資産形成・資産管理、公的年金の繰り下げ受給の損得勘定、退職金の管理法、さらには25年の人生予算を大まかに把握するマネープランの立て方を提案しています。また、介護保険サービスを利用する前段階の注意点や、施設入居(サービス付き高齢者向け住宅、介護付き有料老人ホーム、認知症グループホームなど)の費用のモデルケースも提示されています。
第4章:葬儀とお墓と不動産は金融MAPの一丁目
コロナ禍を経てコンパクト化が進んだ葬儀事情(家族葬や直葬、一日葬)や、世帯構造の変化に伴い年間10万件を超えるようになった「墓じまい」の手続きについて解説しています。また、2024年4月から義務化された「不動産の相続登記(名義変更)」のルールと、正当な理由なく怠った場合の10万円以下の過料(ペナルティ)について注意を促しています。
第5章:お金を生かす遺言書
「遺言書は死に備える縁起の悪いもの」という古い価値観から、「安心して暮らしていくための備え」へと変わってきた現代の捉え方を紹介しています。自筆証書遺言と公正証書遺言の違い、2020年から始まった「自筆証書遺言書保管制度」のメリットを整理するとともに、専門家が注意するケース別のポイントや、家族間で揉めないための文例、法的拘束力はなくても心理的影響力を持つ「付言事項」の活用法について解説しています。
第6章:必須!保険の見直し
年齢や働き方、家族構成の変化に応じて、死亡保障や就業不能保障などの保障項目をどのように削り、あるいは追加していくべきかのタイミングを解説しています。高齢になってからの医療保険やがん保険の選び方、生涯医療費の目安、死亡保険金が凍結口座と異なり比較的早いタイミングで受け取れる利点や相続税対策としての活用法について触れています。また、リビングニーズ特約や生命保険信託の仕組みも紹介されています。
第7章:80歳からお金に困らずどのように生きていくか
漠然とした不安を具体的な恐怖に変え、それに対する対応策(任意後見や遺言、家族信託など)を実行することで、今と少し先の将来に安心してお金を使えるようになる「備え」の重要性を説いています。健康なときから人生観や死生観をもとに「どのような人生を歩みたいか」を考えるアドバンス・ライフ・プランニング(ALP)を提唱し、お金の情報の「鮮度」を保つツールとしてエンディングノートを棚卸し表にすることを勧めています。
本書が提案する3つの「おススメの読み方」
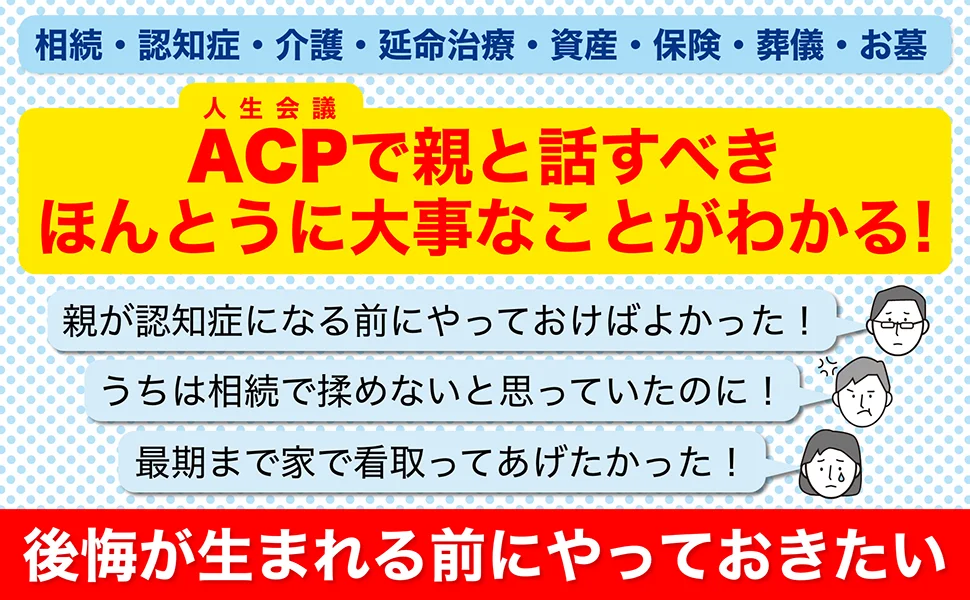
本書は、読者の状況や目的に合わせて活用できるよう、3つのアプローチを用意しています。
自分だけで読む
まずは1人でじっくり読むことで、親の老後のお金や実家の名義、兄弟の扱いについて、何からどのように話し合えばよいかの準備や心構えを整えることができます。
親子で読む
「縁起でもない、なんて言わないで」とお互いの思いを整理しながら、最新の法律改正(不動産の名義変更ルールなど)を話題のきっかけにして、親子で大切な老後のお金や実家について具体的に話し合うことができます。
専門家に相談する前に読む
在宅医、司法書士、ファイナンシャル・プランナー、ライフプランナーといった様々な専門家に相談に行く前に、仕組みを予習しておくことで、本当に自分たちに必要な支援や手続きをスムーズに選択できるようになります。
スポンサーリンク
まとめ:後悔しない終活のために、いまできること
終活は、決して人生の終わりを待つための後ろ向きな活動ではありません。むしろ、将来起こり得る病気や介護、お金のトラブルといったリスクを正しく理解し、元気なうちに法的な仕組みや契約(遺言、任意後見、家族信託、死後事務委任など)を整えておくことで、今という時間をより豊かに、安心して生きるためのポジティブな選択です。
『相続・遺言・介護の悩み解決 終活大全』は、子ども目線・親目線の双方から、時系列に沿っていつ何が必要になるかが一目でわかる「終活のバイブル」です。お金の流動性を保ち、家族の絆を未来へとつなぐために、ぜひ本書を手に取り、ご家族で「人生会議」を始めるきっかけにしてみてはいかがでしょうか。
詳しい書籍の内容やご購入については、健達ねっと特設ページをご覧ください。
書籍情報
- 書名:『相続・遺言・介護の悩み解決 終活大全』
- 編者:福村雄一(司法書士)
- 装丁:喜来詩織(entotsu)
- 発行・発売:メディカル・ケア・サービス株式会社/株式会社Gakken
- 健達ねっと特設ページ:
https://www.mcsg.co.jp/kentatsu/books/blp-syukatsutaizen